
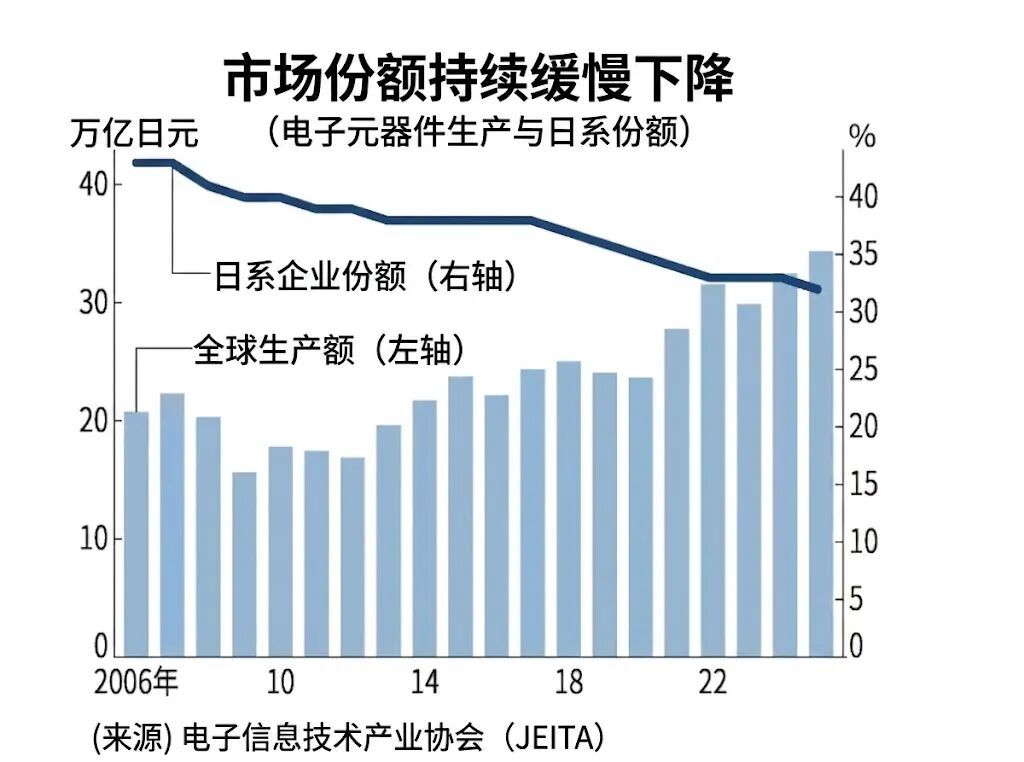
日本的电子零部件正被中国地区的企业夺走市场。日系制造厂商的全球市场份额在约20年里下降了10个百分点以上,2025年为32%。村田制作所等部分企业不再局限于高性能产品,在中国势力崛起的中端价格带上,开始采取行动夺回市场份额。
电子信息技术产业协会(JEITA)29日宣布,2025年度日本企业的电子零部件出货额(约60家加盟企业)为4兆6198亿日元。比上年度增加4%,连续两期创下历史新高。面向人工智能(AI)服务器的需求拉动了增长。
然而,与海外企业相比,日系电子零部件正在丢失市场份额。根据 JEITA 的推计,全球电子零部件的生产额在2025年为34兆3643亿日元,从2015年到2025年的年平均增长率(CAGR)为3.8%。日系企业为2.0%,在增长率上低于海外的竞争对手。
日系一方面聚焦于有望获得收益的高端价格带,另一方面,在作为走量区域(Volume Zone)的中端价格带上此前一直未投入力量。据 JEITA 称,日系的全球市场份额在2006年时曾占到43%。
其背景是,中国地区势力的崛起。在制造业集聚、被称为“世界工厂”的中国大陆,电子设备的组装基地众多。以智能手机为首的电子设备庞大生产量,以拉动的方式使其提高了技术能力和供应能力。
此外,中国大陆在2021年,通过国家政策提出了电子零部件产业的强化计划,积极投入了补贴。从事用于AI服务器等领域的片式多层陶瓷电容器(MLCC)的广东微容电子科技表示,“旨在成为世界顶级水平的电子零部件企业”。
中国台湾地区集聚了电子制造服务(EMS)产业,随着成为智能手机和个人电脑的供应基地,这推动了本土供应商的增长。
中国台湾企业在 M&A(合并与收购)上表现积极,这也促成了市场份额的提升。电子零部件巨头国巨(Yageo)于2018年收购了美国同业公司,并于2025年收购了从事温度传感器的芝浦电子。
在高端价格带上进行决胜的海外制造厂商也在增加。从事 MLCC 的韩国三星电机,在面向AI服务器的高性能产品中也正在增强存在感。因此,村田制作所和太阳诱电正处于不得不与其竞争的局面。
日企采取夺回份额的战略
也有挑战与中台势力正面交锋的动向。率先发起行动的是 MLCC 巨头村田制作所。其战略是积极染指低价格产品,借此剥夺中台势力积累技术经验的机会。即使降低利润率,也要削减海外制造厂商的增长空间。
在面向AI服务器等的铝电解电容器领域位居全球首位的日本贵弥功(Nippon Chemi-Con),在到2029年3月期(2028财年)的中期经营计划中也提出了“夺回通用产品的市场份额”。该公司表明了通过提高海外生产比例、将盈亏平衡点降低10个百分点以上的方针。
上野健一社长在认为中国地区与日本的技术能力差距依然巨大的同时,也保持警惕地表示,“存在凭借丰富的资金实力追赶上来的风险”。
在液晶产业中,虽然日本企业在黎明期处于领先,但历史证明,其市场份额最终被拥有巨额投资余力的韩国和中国的企业所夺走。在电子零部件领域,如果仅是一味防守,也有可能陷入逐渐陷入困境。作为看家本领(招牌手艺)的电子零部件也迎来了关键时刻。
嘉创配资提示:文章来自网络,不代表本站观点。


